


Tato oblíbená akcie influencerů spadla o 41 % za měsíc. Je to příležitost?

Akcie Nebius za poslední měsíc ztratily téměř polovinu hodnoty. Po předchozím prudkém růstu se nad akcií promítá otázka, jestli propad konečně vytvořil atraktivnější vstupní cenu do specializované AI infrastruktury, nebo zda jen začíná realističtěji oceňovat extrémní kapitálové výdaje, potřebu dalšího financování a nejistotu, zda masivní investice do GPU a datových center přinesou odpovídající návratnost pro akcionáře.
Klíčové body
Propad je převážně sektorový. Vyvolaly ho obavy z financování, vysoké výnosy dluhopisů CoreWeave, nižší než očekávané capex Microsoftu a varování Gartneru o přežití většiny neocloudů.
Fundamenty Q2 2026 zůstávají silné: tržby 582,3 milionu USD (+454 % meziročně), upravená EBITDA 236,2 milionu USD (41 % marže), ARR 3 miliardy USD. Výsledky za Q3 2026 vycházejí 12. listopadu 2026.
Capex plán 20-25 miliard USD na rok 2026 je extrémní. Za první pololetí společnost utratila 8,1 miliardy USD. Růst tržeb sám o sobě netvoří hodnotu, pokud se návratnost kapitálu neukáže atraktivní.
Backlog přes 40 miliard USD a předplatby pokrývající 50-60 % capex u části kontraktů snižují krátkodobé financování, ale nezaručují realizaci ani chrání před poklesem cen GPU.
Růst tržeb sám o sobě nezaručí hodnotu pro akcionáře. Při capex 20–25 miliard USD a vysokých odpisech GPU může zůstat návratnost investovaného kapitálu nízká.
Představení společnosti
Nebius Group vznikla v roce 2024 jako nástupce nizozemské holdingové společnosti Yandex N.V. po prodeji ruských aktiv. Společnost se specializuje na AI cloud a infrastrukturu pro výpočty umělé inteligence. Nabízí GPU-as-a-service a full-stack platformu optimalizovanou pro trénování a inference modelů. Na rozdíl od hyperscalerů nemá široký ekosystém softwaru a služeb. Konkuruje především specializovaným neocloudům jako CoreWeave $CRWV, ale také pronájmem kapacity velkým technologickým firmám.
Trh s AI výpočetní kapacitou roste rychle díky poptávce po trénování velkých modelů a stále častějšímu využití inference v produkci. Zároveň je mimořádně kapitálově náročný. Datová centra, GPU (zejména NVIDIA $NVDA), energetická infrastruktura a připojení k síti vyžadují miliardy dolarů před tím, než začnou generovat stabilní peněžní toky. Odpisy hardwaru jsou vysoké, ekonomická životnost GPU se zkracuje s příchodem nových generací a využití kapacity musí být vysoké, aby se investice vrátila.
Změna nálady investorů a širší kontext propadu
V říjnu a listopadu 2026 se nálada investorů vůči tomuto segmentu zhoršila. Výnosy dluhopisů CoreWeave $CRWV stouply k 15 % a výše, Microsoft $MSFT ohlásil nižší než očekávané kapitálové výdaje (částečně kvůli zpožděním dodávek od třetích stran) a objevily se zprávy o dočasném zpřísnění přístupu k dluhovým trhům pro společnosti bez silných nezávislých příjmů. CEO Arkady Volozh sám zmínil, že některé zdroje kapitálu byly dočasně uzavřené. To vysvětluje velkou část propadu bez toho, aby se zásadně změnily vyhlášené kontrakty nebo výhled Nebiusu.
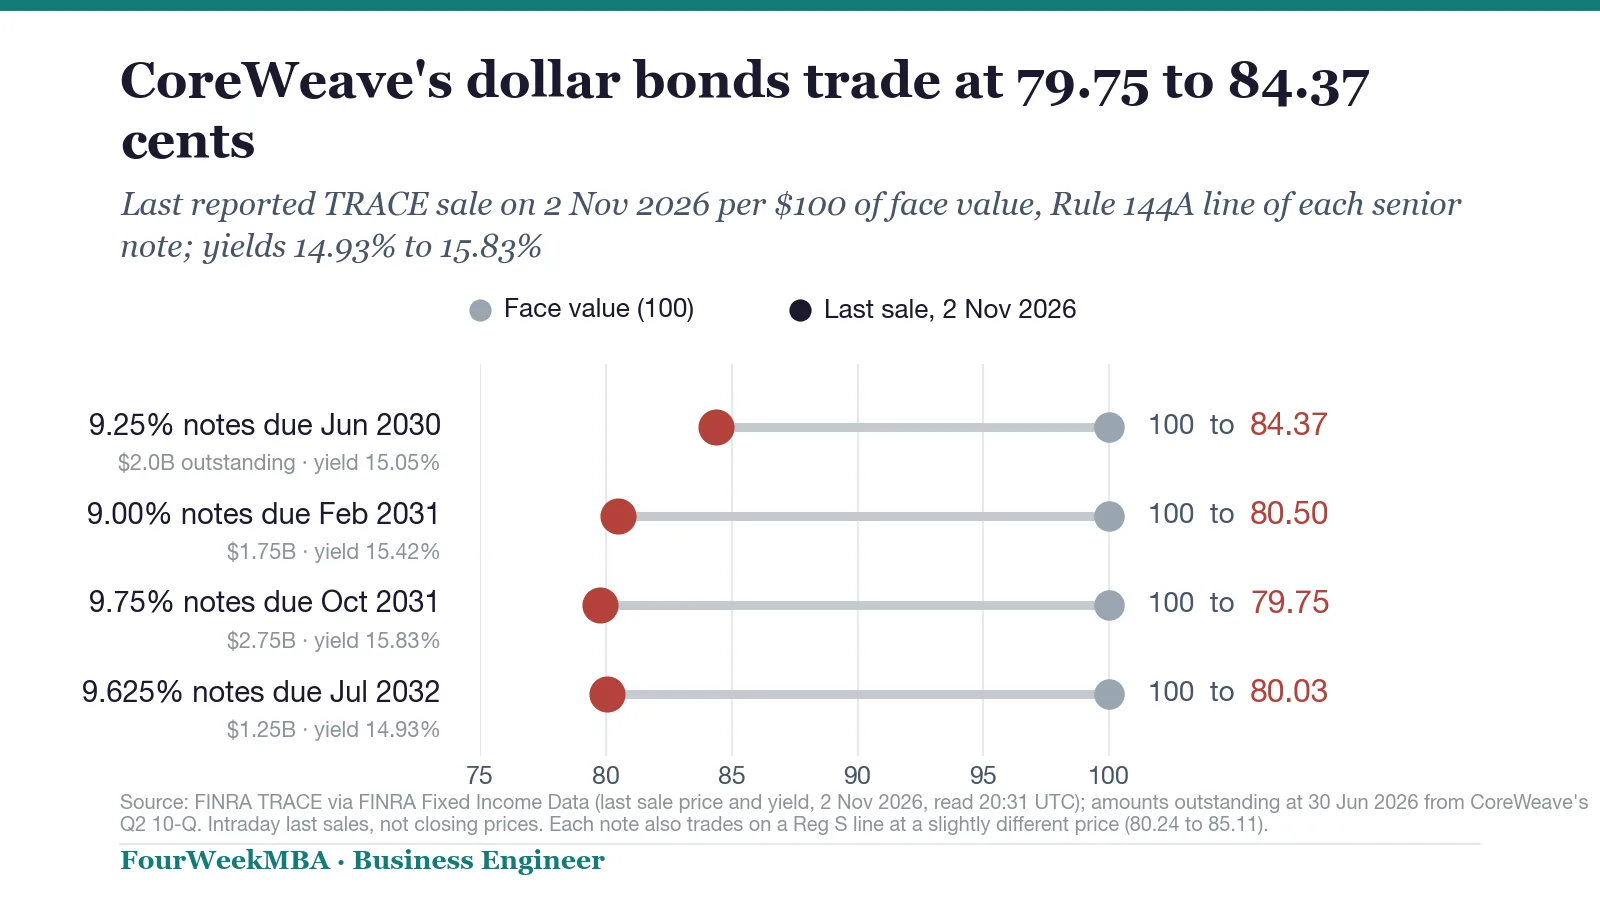
Výnosy dluhopisů CoreWeave dosahují 15-16 %
Širší výprodej technologických akcií a realizace zisků po předchozím prudkém růstu tento pohyb zesílily. Změna nálady vůči AI infrastruktuře se tak stala dominantním faktorem, zatímco konkrétní firemní fundamenty zůstaly v zásadě nezměněné. Investoři nyní více zohledňují, že samotný růst poptávky po výpočetním výkonu nezaručuje atraktivní návratnost pro všechny poskytovatele. Riziko přebytku nabídky, technologického zastarávání a rostoucích nákladů na financování se stalo součástí ocenění.
Historický kontext společnosti přidává další vrstvu. Původ v restrukturalizaci Yandex přinesl zkušený technický tým a existující infrastrukturu mimo Rusko, ale také nutnost rychle přestavět byznys model na čistě AI infrastrukturu. To vytvořilo příležitost, ale zároveň znamená, že společnost nemá za sebou desetiletí budování cloudového ekosystému jako hyperscalery. Investoři proto musí rozlišovat mezi krátkodobým růstem tržeb z nasazování nové kapacity a dlouhodobou schopností generovat udržitelné peněžní toky po odečtení odpisů a nákladů na kapitál.
Širší makro prostředí v druhé polovině roku 2026 také hrálo roli. Vyšší úrokové sazby zvyšují náklady na dluhové financování, což je pro kapitálově intenzivní byznys zásadní. Zároveň se objevily známky, že ne všechny velké technologické společnosti zvyšují capex na AI infrastrukturu tempem, které trh ještě před několika měsíci očekával.
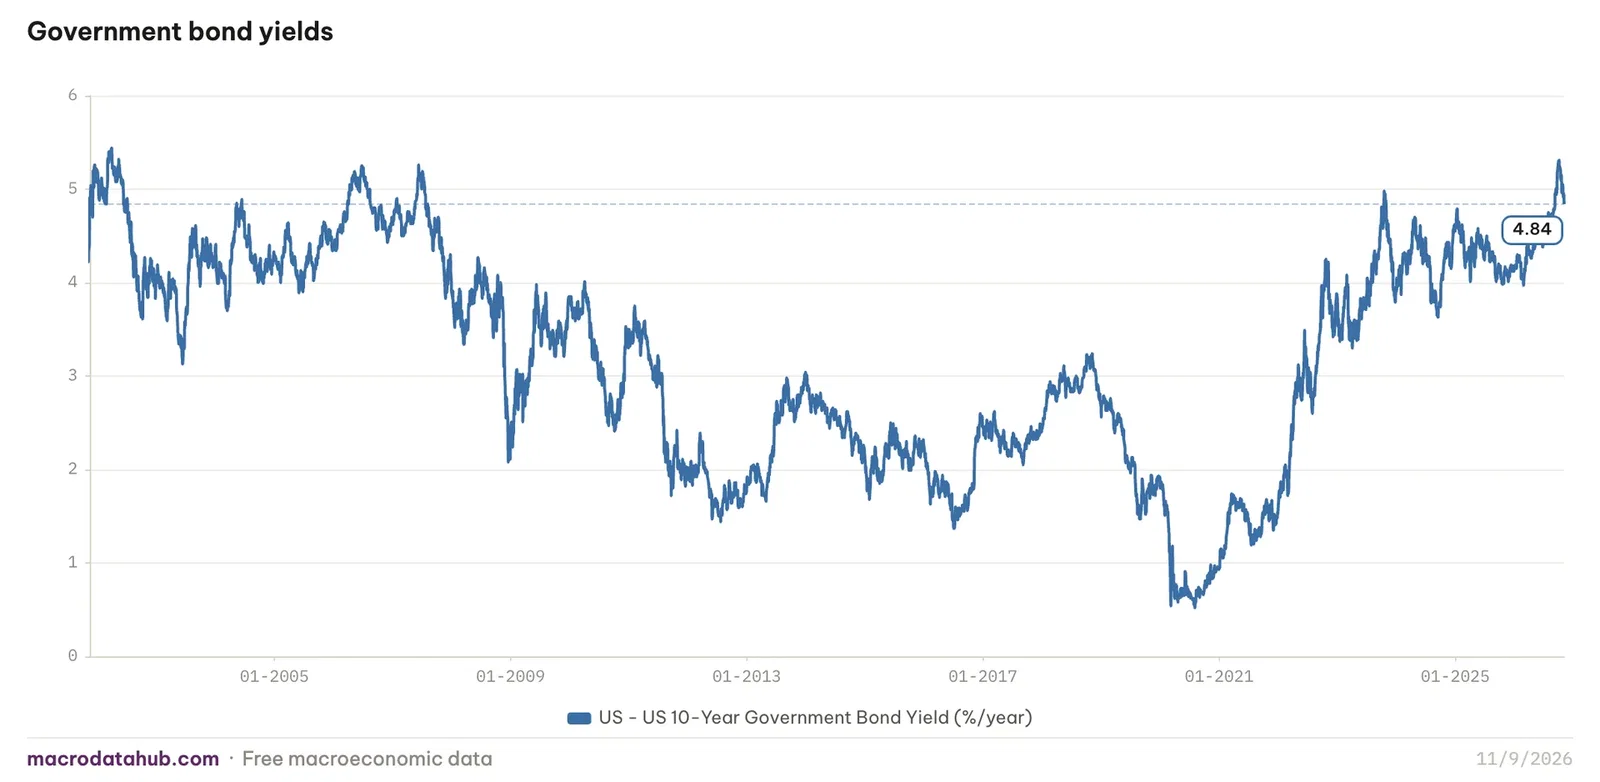
Výnos amerického desetiletého dluhopisu
To neznamená konec poptávky, ale zpomalení tempa, které může ovlivnit, jak rychle se nová kapacita zaplatí. Pro specializované poskytovatele jako Nebius je toto prostředí náročnější než pro hyperscalery, které mohou financovat expanzi z vlastních cash flow z jiných segmentů. Gartner a další oboroví analytici upozorňovali, že většina neocloudů nemusí dlouhodobě přežít v prostředí rostoucí konkurence a vysokých kapitálových požadavků. Tento kontext vysvětluje, proč propad zasáhl širší skupinu poskytovatelů specializované AI kapacity.
Nebius Group
Byznys model a segmenty
Nebius řeší nedostatek specializované výpočetní kapacity pro AI. Prodává především enterprise zákazníkům a AI laboratořím přístup ke clusterům GPU (NVIDIA Blackwell a další generace), úložišti, síti a softwarové vrstvě pro snadné nasazení modelů. Model je usage-based i contract-based. Velké kontrakty (Microsoft, Meta a další) mají průměrnou hodnotu přes miliardu dolarů a často obsahují předplatby, které pokrývají významnou část capex.
AI cloud tvoří naprostou většinu tržeb (v Q2 2026 přibližně 575 milionů z 582,3 milionu USD, tedy 98 procent). Ostatní aktivity skupiny jsou menší: Avride (autonomní vozidla a roboty), TripleTen (edtech, rekvalifikace do IT) a equity stake v ClickHouse (přibližně 28 procent) a Toloka (AI data). Tyto části přispívají k celkové hodnotě skupiny, ale pro současné ocenění je rozhodující AI infrastruktura. Oceňovat Nebius čistě jako AI cloud je přibližně správné, ale investoři by měli mít na paměti potenciální monetizaci stake v budoucnu.
Historie, vedení a kontrola společnosti
Historie z Yandex přináší zkušený tým (Volozh je zakladatel Yandex a současný CEO) a technické know-how, ale také specifikum kontroly. Volozh drží vysoké hlasovací práva prostřednictvím Class B akcií. To dává managementu stabilitu, ale omezuje vliv ostatních akcionářů. Společnost sídlí v Amsterdamu a operuje datová centra v Evropě i USA (včetně projektů v New Jersey a Alabama).
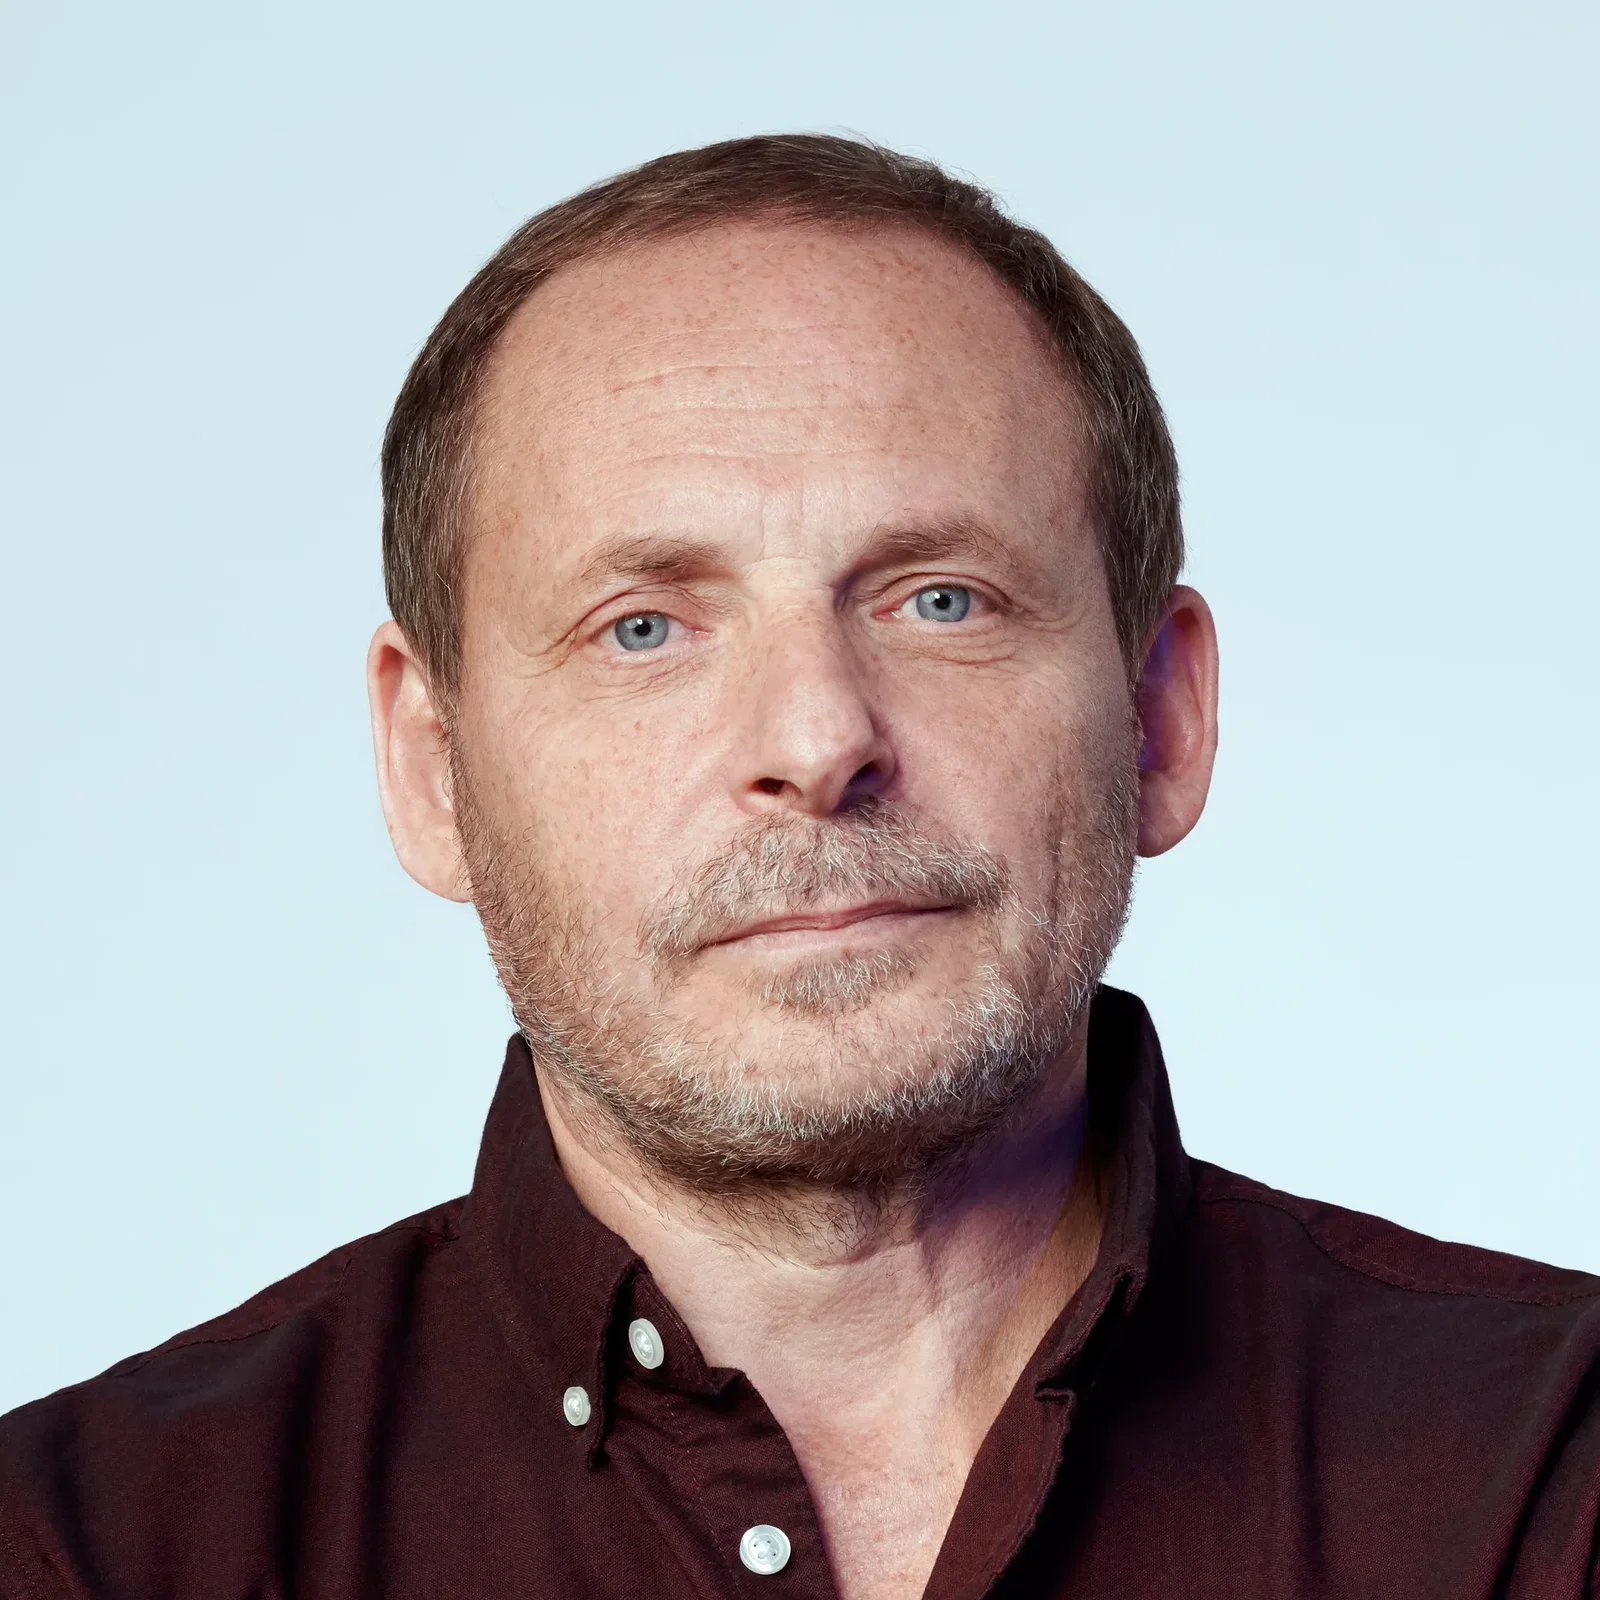
CEO Arkady Volozh
Obchodní model se od tradičních cloudů liší tím, že je úzce zaměřen na AI workloady a nabízí vyšší flexibilitu při nasazování nejnovějšího hardwaru. Zároveň však postrádá širokou softwarovou platformu a distribuční sílu hyperscalerů. Zákazníky získává kombinací přímých prodejů velkým technologickým firmám a nabídkou pro AI nativní společnosti. Pronájem GPU, vlastnictví nebo dlouhodobý přístup k datovým centrům, zajištění energetické kapacity a dlouhodobé kontrakty tvoří jádro byznysu.
Společnost také experimentuje s asset-light modely, kdy partneři vlastní infrastrukturu a Nebius poskytuje software a zákazníky. Tento přístup může snížit kapitálovou náročnost v některých regionech, ale zároveň znamená, že část marže zůstává u partnerů a Nebius má menší kontrolu nad fyzickou infrastrukturou. Rozlišení mezi AI cloudem a ostatními aktivitami je pro ocenění klíčové. Avride a TripleTen jsou zatím ztrátové a vyžadují investice, které snižují skupinovou marži. Stake v ClickHouse a Toloka představují potenciální zdroj hodnoty, pokud budou v budoucnu monetizovány, ale v současnosti nepřispívají významně k tržbám.